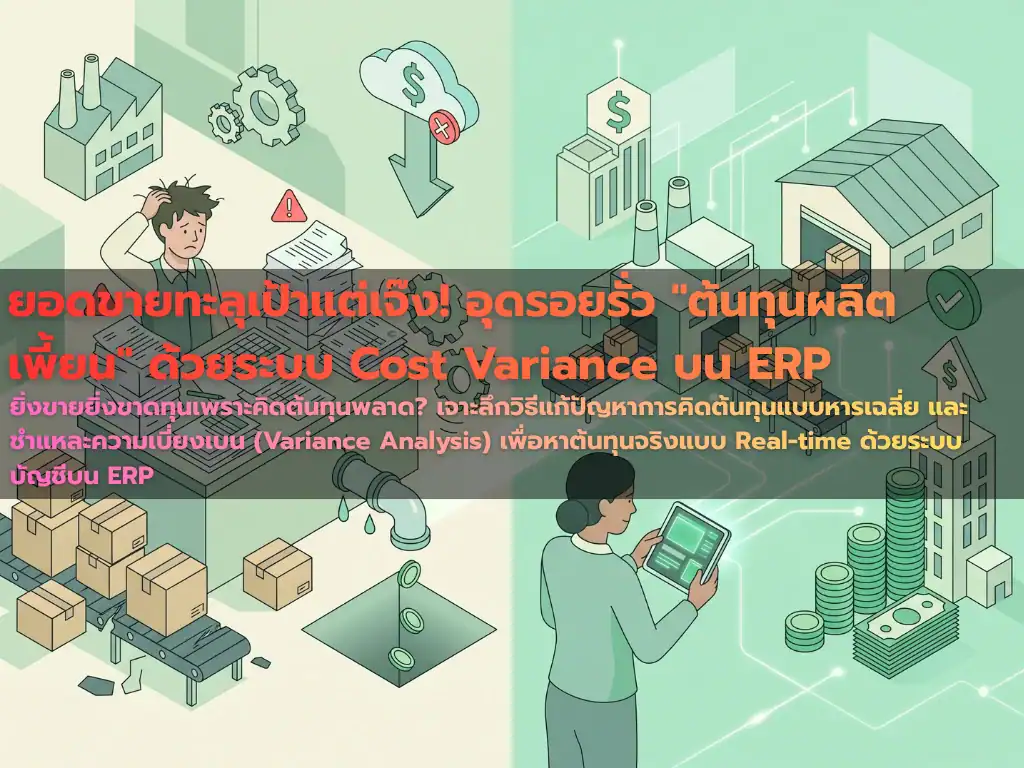
“ฝ่ายขายฉลองยอดออเดอร์ทะลุเป้า ลูกค้ารายใหญ่สั่งของล็อกคิวผลิตข้ามปี! แต่พอถึงวันปิดงบสิ้นเดือน ผู้อำนวยการฝ่ายการเงิน (CFO) กลับเดินหน้าเครียดเข้ามาในห้องประชุม พร้อมกางรายงานตัวแดงแจ๋ว่า ‘บริษัทเรายิ่งขาย ยิ่งขาดทุน!’… เมื่อผู้บริหารสั่งให้ไปหาคำตอบว่าเงินหายไปไหน คำตอบที่ได้คือ ‘ไม่ทราบครับ เพราะเราคิดต้นทุนแบบเหมาจ่ายมาตลอด’…”
หากเหตุการณ์ “ขายดีแต่ไม่มีกำไร” คือฝันร้ายที่กำลังกัดกินสภาพคล่องในโรงงานของคุณ ปัญหาอาจไม่ได้อยู่ที่เศรษฐกิจ หรือคู่แข่งตัดราคา แต่อยู่ที่ “สมการคำนวณต้นทุน” ของคุณล้าหลังเกินไปครับ
ในอุตสาหกรรมการผลิต การตั้งราคาขายมักจะอิงจาก ต้นทุนมาตรฐาน (Standard Cost) ที่วิศวกรและฝ่ายบัญชีประเมินไว้บนไฟล์ Excel ตั้งแต่ต้นปี แต่ในโลกความเป็นจริง หน้าสายพานเต็มไปด้วยความผันผวน ทั้งราคาเหล็กที่พุ่งขึ้น ค่าไฟที่แพงกระฉูด พนักงานทำของเสียมากกว่าปกติ หรือเครื่องจักรเสียจนต้องจ่ายค่าโอที (OT) บานเบอะ ปัจจัยเหล่านี้ทำให้ ต้นทุนจริง (Actual Cost) สูงกว่าที่คิดไว้มาก เมื่อคุณเอาต้นทุนในอุดมคติไปตั้งราคาขาย ผลลัพธ์จึงจบลงที่การ “เข้าเนื้อตัวเอง” ในทุกๆ ชิ้นที่ผลิตออกมา
วิกฤตการณ์ “ตาบอดต้นทุน” เมื่อบัญชียังใช้ระบบหารเฉลี่ย
การประเมินต้นทุนการผลิตด้วยไฟล์ Excel หรือระบบบัญชีที่ไม่ได้เชื่อมโยงกับหน้าสายพาน นำมาซึ่งความสูญเสียเชิงโครงสร้าง:
- ปันส่วนโสหุ้ยแบบเหมาเข่ง (Peanut-Butter Costing): ฝ่ายบัญชีมักนำค่าน้ำ ค่าไฟ ค่าเสื่อมเครื่องจักรรายเดือน มา “หารเฉลี่ย” เท่าๆ กันในทุกออเดอร์ ทั้งที่ความจริง สินค้า A อาจจะใช้เวลาอบในเตานานกว่าสินค้า B ถึง 3 เท่า การหารเฉลี่ยแบบนี้ทำให้สินค้า A ถูกตั้งราคาขาย “ถูกเกินไป (Under-costed)” จนขาดทุน และสินค้า B ถูกตั้งราคา “แพงเกินไป (Over-costed)” จนเสียเปรียบในการแข่งขัน
- รู้ตัวเมื่อสาย (Post-Mortem Analysis): กว่าบัญชีจะรวบรวมบิลค่าวัตถุดิบและค่าแรงเสร็จเพื่อปิดงบ ก็ปาเข้าไปกลางเดือนถัดไปแล้ว หากมีรูรั่วหน้าสายการผลิต ผู้บริหารก็จะแก้ไขไม่ทัน เพราะสินค้าถูกผลิตและส่งมอบในราคาขาดทุนไปหมดแล้ว
- หาคนรับผิดชอบไม่ได้: เมื่อต้นทุนบานปลาย ฝ่ายจัดซื้อก็โทษฝ่ายผลิตว่าทำของเสียเยอะ ฝ่ายผลิตก็โทษจัดซื้อว่าซื้อวัตถุดิบแพง เพราะไม่มีฐานข้อมูลกลางที่แยกแยะได้ว่า ความผิดปกตินี้เกิดจากแผนกใด
รีดกำไรคืนทุกสตางค์ ด้วยกลไกวิเคราะห์ Cost Variance บนระบบ ERP
โรงงานที่ต้องการความแม่นยำระดับสากล จะผสานการทำงานของสายการผลิตและระบบการเงินเข้าด้วยกันผ่านซอฟต์แวร์ ERP (Enterprise Resource Planning) เพื่อคำนวณต้นทุนแบบวินาทีต่อวินาที ด้วย 3 ฟีเจอร์ชี้ชะตากำไร:
1. วิเคราะห์ความเบี่ยงเบนของต้นทุนแบบแยกส่วน (Variance Analysis)
ระบบ ERP จะไม่รายงานแค่ว่า “ต้นทุนเกิน” แต่มันจะชำแหละ (Breakdown) ออกมาเป็นส่วนๆ เพื่อหาคนรับผิดชอบทันที! เมื่อจบงาน 1 ลอต (Work Order) ระบบจะเปรียบเทียบ Standard Cost vs Actual Cost แล้วฟ้องทันทีว่า:
- Material Price Variance: ต้นทุนเกินเพราะจัดซื้อซื้อของมาแพงกว่ามาตรฐานที่ตั้งไว้
- Material Quantity Variance: ต้นทุนเกินเพราะหน้าสายพานเบิกของไปใช้ หรือทำของเสียเกินโควตา
- Labor Efficiency Variance: ต้นทุนเกินเพราะพนักงานใช้เวลาผลิตนานกว่ามาตรฐาน จนเกิดค่าแรงแฝง ข้อมูลที่เจาะจงระดับนี้ ช่วยให้ผู้บริหารเรียกหัวหน้าแผนกมาแก้ปัญหาได้ตรงจุด ไม่ต้องนั่งเถียงกันอีกต่อไป
2. ปันส่วนต้นทุนตามกิจกรรมจริง (Activity-Based Costing – ABC)
บอกลาการหารเฉลี่ยแบบมั่วๆ! ระบบ ERP สามารถผูก “สูตรการปันส่วนโสหุ้ย” เข้ากับกระบวนการทำงานจริง (Routing) เช่น หากเครื่องปั๊มโลหะทำงาน 5 ชั่วโมง ระบบจะดึง “อัตราค่าใช้จ่ายเครื่องจักรต่อชั่วโมง (Machine Rate)” ไปบวกเป็นต้นทุนให้สินค้าลอตนั้นแบบเป๊ะๆ ทำให้คุณรู้ต้นทุนทางอ้อม (Overhead) ที่แท้จริงของสินค้าแต่ละรุ่นได้อย่างแม่นยำ
3. ประเมินกำไรล่วงหน้าก่อนรับงาน (Profit Margin Simulation)
ก่อนที่ฝ่ายขายจะตกลงเซ็นสัญญากับลูกค้า ระบบสามารถดึงราคาวัตถุดิบล่าสุดในคลัง (Moving Average/FIFO) พร้อมค่าแรงปัจจุบัน มาจำลองคำนวณต้นทุน (Cost Roll-up) แบบเรียลไทม์ ทำให้เซลส์เห็นเลยว่า หากลดราคาให้ลูกค้า 5% ออเดอร์นี้บริษัทจะเหลือกำไรกี่บาท ป้องกันการปิดยอดขายมหาศาลที่นำไปสู่การขาดทุน
สรุป: เลิกเดาต้นทุน แล้วปล่อยให้ Data ชี้วัดกำไร
การไม่รู้ต้นทุนที่แท้จริง คือความเสี่ยงขั้นสูงสุดของการทำธุรกิจผลิต การลงทุนในระบบ ERP เพื่อจัดการบัญชีต้นทุนโรงงาน (Manufacturing Costing) ไม่ใช่แค่การจัดระเบียบเอกสาร แต่คือการสร้าง “แว่นขยาย” ที่ส่องให้เห็นทุกรอยรั่วทางการเงิน ช่วยให้คุณตั้งราคาขายได้อย่างมั่นใจ แข่งขันได้เฉียบคม และการันตีได้ว่า ทุกยอดขายที่เพิ่มขึ้น จะแปรเปลี่ยนเป็น “กำไรสุทธิ” เข้ากระเป๋าบริษัทอย่างแท้จริง
ถึงเวลาเช็กสุขภาพการเงิน… สินค้ารุ่นที่ขายดีที่สุดในโรงงานของคุณ ตอนนี้ทำกำไรให้บริษัท หรือกำลังสูบเลือดบริษัทอยู่กันแน่? อัปเกรดระบบประเมินต้นทุนมาตรฐานและการวิเคราะห์ความเบี่ยงเบน (Variance Analysis) ปรึกษาผู้เชี่ยวชาญด้านระบบ ERP สำหรับอุตสาหกรรมการผลิตได้แล้ววันนี้!
แหล่งอ้างอิงเชิงทฤษฎี (References)
- Datar, S. M., & Rajan, M. V. (2020). Horngren’s Cost Accounting: A Managerial Emphasis. Pearson. (อ้างอิงหลักการบัญชีต้นทุนสำหรับการจัดการ การวิเคราะห์ผลต่าง (Variance Analysis) ระหว่างต้นทุนมาตรฐานและต้นทุนจริง ทั้งในส่วนของวัตถุดิบ แรงงาน และโสหุ้ย)
- Drury, C. (2018). Management and Cost Accounting. Cengage Learning. (อ้างอิงทฤษฎีการปันส่วนต้นทุนกิจกรรม (Activity-Based Costing) และผลกระทบของการตั้งราคาผิดพลาดอันเกิดจากการใช้ระบบการคำนวณต้นทุนแบบดั้งเดิม (Traditional Costing))